Política de uso de dados
Ao navegar por este site, você concorda com a política de uso de dados.Política de uso de dados
Ao navegar por este site, você concorda com a política de uso de dados.Matemática numérica I
Ajude a manter o site livre, gratuito e sem propagandas. Colabore!
6.2 Problemas não lineares
Em revisão
Um problema não linear de mínimos quadrados consiste em ajustar uma dada função
| (6.31) |
que dependa não linearmente dos parâmetros , , a um dado conjunto de pontos . Mais especificamente, buscamos resolver o seguinte problema de minimização
| (6.32) |
Aqui, denotaremos por o vetor dos resíduos . Com isso, o problema se resume a encontrar o vetor de parâmetros que minimiza
| (6.33) |
Tais parâmetros são solução do seguinte sistema de equações
| (6.34) |
ou, equivalentemente, da equação
| (6.35) |
onde
| (6.36) |
é a jacobiana do resíduo em relação aos parâmetros .
Podemos usar o método de Newton para resolver (6.35). Para tanto, escolhemos uma aproximação inicial para e iteramos
| (6.37) | |||
| (6.38) |
onde é a atualização de Newton (ou direção de busca) e é a matriz hessiana, cujos elementos são
| (6.39) |
Exemplo 6.2.1.
Consideremos o problema de ajustar, no sentido de mínimos quadrados, a função
| (6.40) |
ao seguinte conjunto de pontos
Aqui, vamos utilizar a iteração de Newton para o problema de mínimos quadrados, i.e. a iteração dada em (6.37)-(6.38). Para tanto, para cada , precisamos das seguintes derivadas parciais do resíduo :
| (6.41) | |||
| (6.42) | |||
| (6.43) | |||
| (6.44) | |||
| (6.45) |
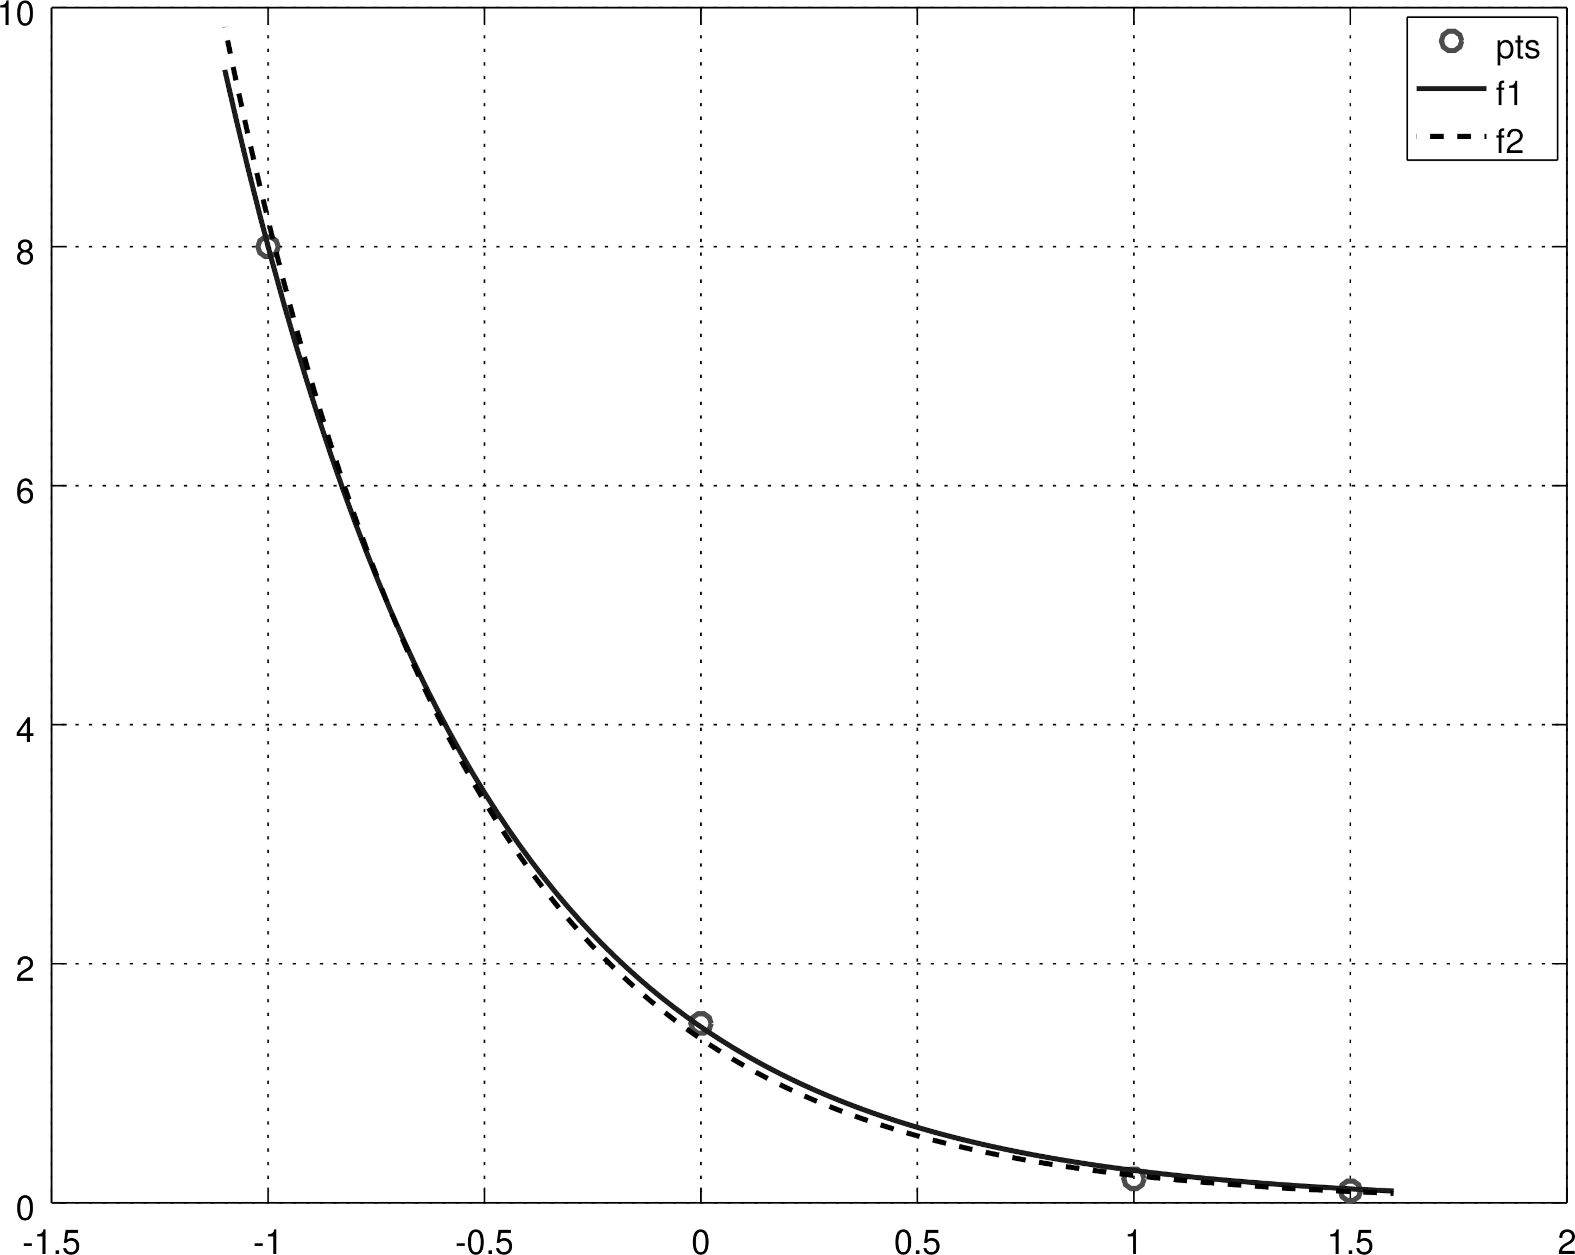
Observamos que a solução obtida no exemplo anterior (Exemplo 6.2.1) difere da previamente encontrada no Exemplo LABEL:ex:mq_nlin0. Naquele exemplo, os parâmetros obtidos nos fornecem , enquanto que a solução do exemplo anterior fornece . Isto é esperado, pois naquele exemplo resolvemos um problema aproximado, enquanto no exemplo anterior resolvemos o problema por si.
O emprego do método de Newton para o problema de mínimos quadrados tem a vantagem da taxa de convergência quadrática, entretanto requer a computação das derivadas parciais de segunda ordem do resíduo. Na sequência discutimos alternativas comumente empregadas.
6.2.1 Método de Gauss-Newton
Em revisão
O método de Gauss-Newton é uma técnica iterativa que aproxima o problema não linear de mínimos quadrados (6.32) por uma sequência de problemas lineares. Para seu desenvolvimento, começamos de uma aproximação inicial dos parâmetros que queremos ajustar. Também, assumindo que a -ésima iterada é conhecida, faremos uso da aproximação de primeira ordem de por polinômio de Taylor, i.e.
| (6.46) |
onde
| (6.47) |
O método consiste em obter a solução do problema não linear (6.32) pelo limite dos seguintes problemas lineares de mínimos quadrados
| (6.48) | ||||
| (6.49) |
Agora, usando a notação de resíduo , observamos que (6.55) consiste no problema linear de mínimos quadrados
| (6.50) |
o qual é equivalente a resolver as equações normais
| (6.51) |
Com isso, dada uma aproximação inicial , a iteração do método de Gauss-Newton consiste em
| (6.52) | |||
| (6.53) |
Exemplo 6.2.2.
A aplicação da iteração de Gauss-Newton ao problema de mínimos quadrados discutido no Exemplo 6.2.1 nos fornece a mesma solução obtida naquele exemplo (preservadas a aproximação inicial e a tolerância de precisão).
6.2.2 Método de Levenberg-Marquardt
Em revisão
O método de Levenberg-Marquardt é uma variação do método de Gauss-Newton no qual a direção de busca é obtida da solução do seguinte problema regularizado
| (6.54) |
ou, equivalentemente,
| (6.55) |
A taxa de convergência das iterações de Levenberg-Marquardt é sensível a escolha do parâmetro . Aqui, faremos esta escolha por tentativa e erro. O leitor pode aprofundar-se mais sobre esta questão na literatura especializada (veja, por exemplo, [1, 5]).
Observação 6.2.1.
Quando para todo , o método de Levenberg-Marquardt é equivalente ao método de Gauss-Newton.
Exemplo 6.2.3.
Consideremos o problema de mínimos quadrados discutido no Exemplo 6.2.1. O método de Gauss-Newton falha para este problema se escolhermos, por exemplo, . Isto ocorre pois, para esta escolha de , a jacobiana não tem posto completo. Entretanto, o método de Levenberg-Marquardt com é convergente, mesmo para esta escolha de .
6.2.3 Exercícios
Em revisão
E. 6.2.1.
Use o método de Gauss-Newton para ajustar, no sentido de mínimos quadrados e com precisão de , a curva aos pontos
Use as condições iniciais:
-
a)
, e .
-
b)
, e .
a) , , ; b) divergente.
E. 6.2.2.
Resolva o exercício anterior (E.6.2.1) usando o método de Levenberg-Marquardt com amortecimento constante .
a) , , ; b) , ,
Envie seu comentário
Aproveito para agradecer a todas/os que de forma assídua ou esporádica contribuem enviando correções, sugestões e críticas!

Este texto é disponibilizado nos termos da Licença Creative Commons Atribuição-CompartilhaIgual 4.0 Internacional. Ícones e elementos gráficos podem estar sujeitos a condições adicionais.